


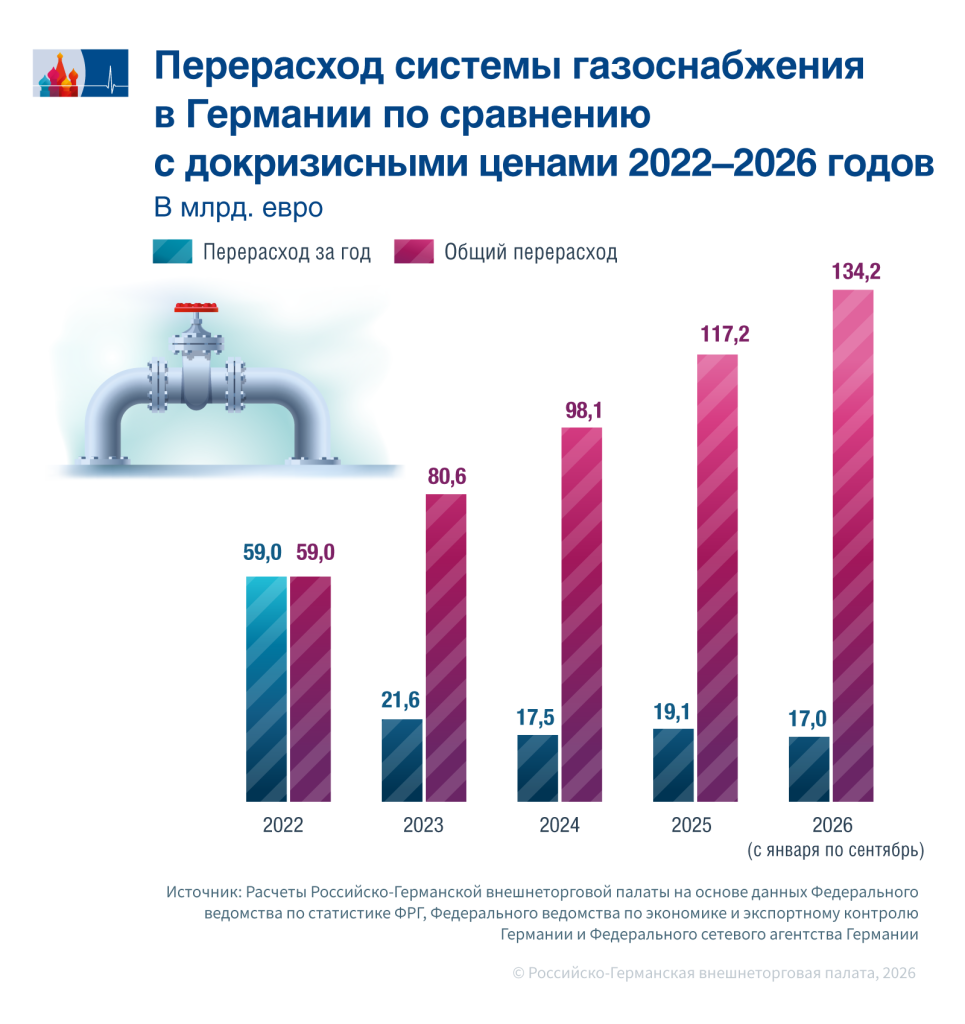
С 2022 года Германия переплатила за газ около 134 млрд евро по сравнению с его докризисной стоимостью, свидетельствуют расчеты Российско-Германской внешнеторговой палаты (ВТП). В пересчете на каждого жителя ФРГ сумма переплаты составила около 1600 евро.
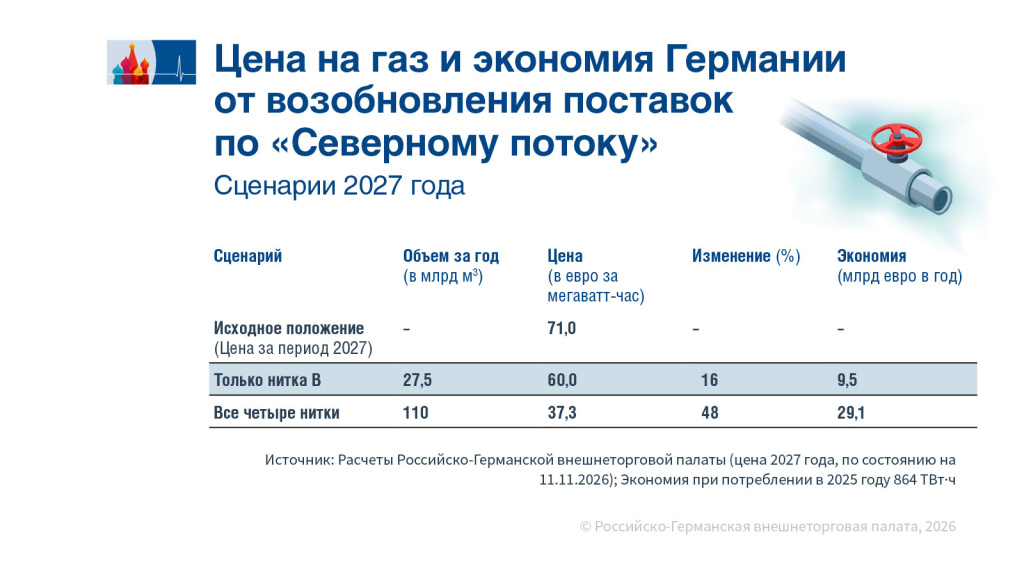
Согласно смоделированному ВТП сценарию, запуск неповрежденной нитки газопровода «Северный поток – 2» мог бы снизить цены на газ в Европе на 16%, позволив Германии ежегодно экономить около 9,5 млрд евро. А если бы газ начал поступать сразу по всем четырем ниткам «Северных потоков», то европейские цены снизились бы почти вдвое от текущего уровня. Однако из-за сохраняющихся санкций и действующего политического курса ЕС перезапуск газопровода на сегодняшний день едва ли возможен, считают эксперты. А Еврокомиссия 28 октября заявила, что исключает такую возможность и в случае мирного урегулирования на Украине.
Цены на газ в ЕС бьют рекорды
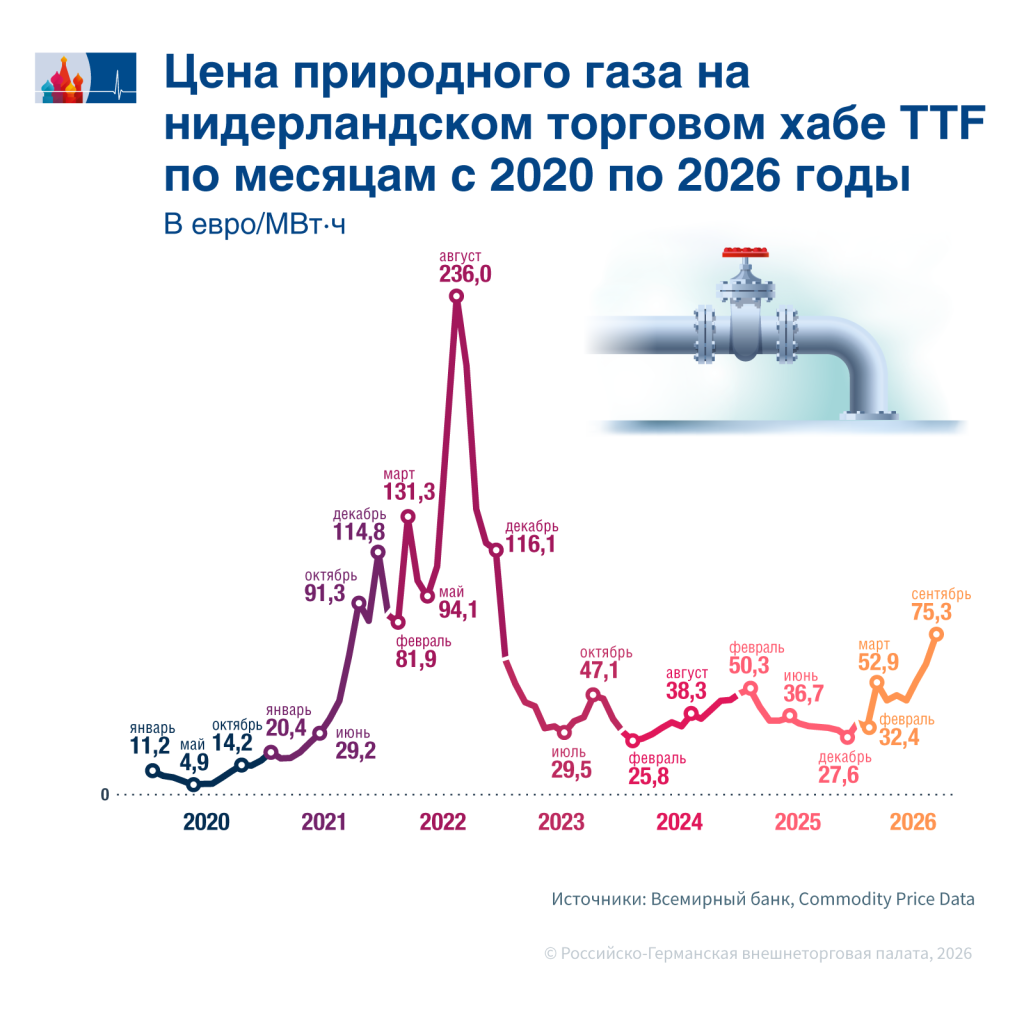
В прошлом месяце цены на газ в Европе достигли максимального уровня с 2022 года. По состоянию на 28 октября стоимость топлива на немецком хабе THE составила 102,7 евро за мегаватт-час (МВт·ч), свидетельствуют данные Федерального объединения предприятий энерго- и водоснабжения (BDEW) Германии. К 11 ноября показатель снизился до 88 евро. По информации Всемирного банка, в феврале, т.е. до первых ударов США и Израиля по Ирану, газ в Европе в среднем стоил 32,4 евро за МВт·ч. Начавшиеся затем нападения на суда в Ормузском проливе до сих пор не позволяют поставлять в ЕС газ из Катара. Немецкие газохранилища по состоянию на 13 ноября были заполнены лишь на 57,7%, тогда как в предыдущие годы этот показатель превышал 70%, следует из данных Федерального сетевого агентства Германии.
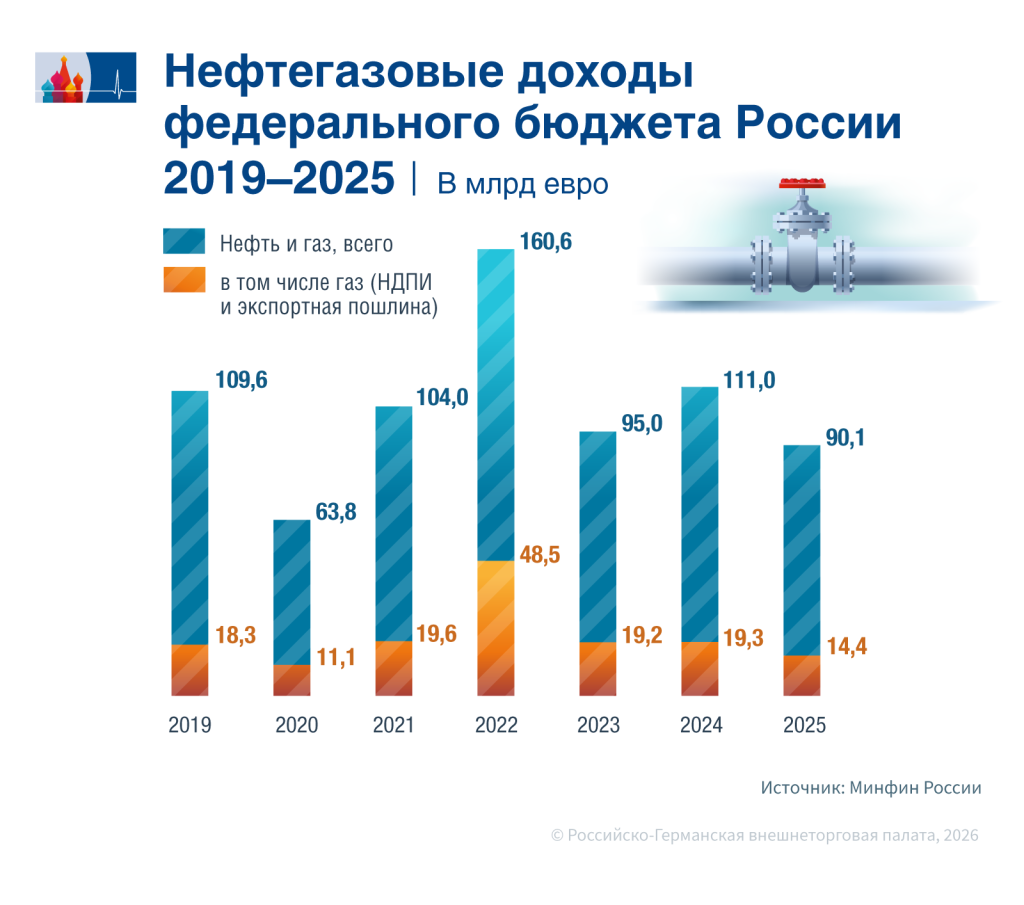
На этом фоне снова возобновились дискуссии о возможном вхождении американских инвесторов в капитал газопроводов «Северный поток». В начале октября британское информагентство Reuters сообщало, что Вашингтон и Москва обсуждали возможность участия в проекте инвестора из США. Россия открыто выступает за перезапуск «Северных потоков». «В перспективе, стратегически, скорее всего, эти газопроводы востребованы», – заявил 27 октября вице-премьер РФ Александр Новак. Его слова приводит портал Neftegaz.ru. В тот же день президент РФ Владимир Путин, выступая на пленарном заседании форума стран–экспортеров газа в Москве, заявил, что Европа нанесла удар по собственной промышленности, отказавшись от поставок российского газа. «Не рой другому яму, а то сам в нее попадешь. Вот именно это, на мой взгляд, сегодня и произошло в странах Евросоюза», – цитирует президента правительственная «Российская газета».
Администрация США намерена включить вопрос о возобновлении поставок российского газа через территорию Украины и по уцелевшей нитке «Северного потока» в повестку дня переговоров по мирному урегулированию конфликта между Россией и Украиной, пишет американская The Wall Street Journal. Американская инициатива предполагает, что доходы России от поставок будут поступать на специальный эскроу-счет, что не позволит Москве пустить их на военные нужды. По оценке газеты, для американских инвесторов это стало бы «весьма прибыльной возможностью». Эксперт по энергетическим рынкам, глава австрийской консалтинговой компании JBC Energy Йоханнес Бениньи тоже считает, что такая сделка в первую очередь будет выгодна США. «Американцы хотят выступить в роли торгового посредника, чтобы взять под свой контроль и поставки российского газа в Европу. Такова их цель, и сейчас они видят хорошую возможность для ее достижения», – заявил он немецкой газете Die Welt.
Какие преимущества «Северный поток» давал Германии
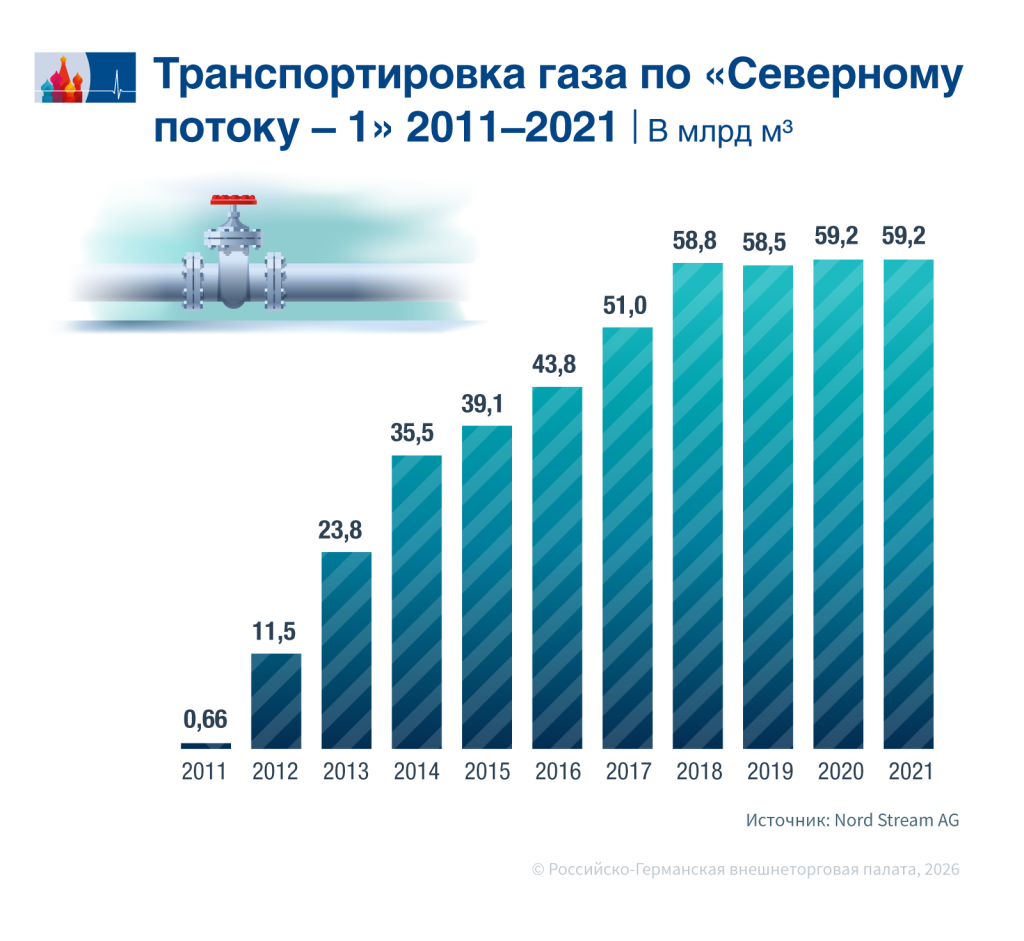
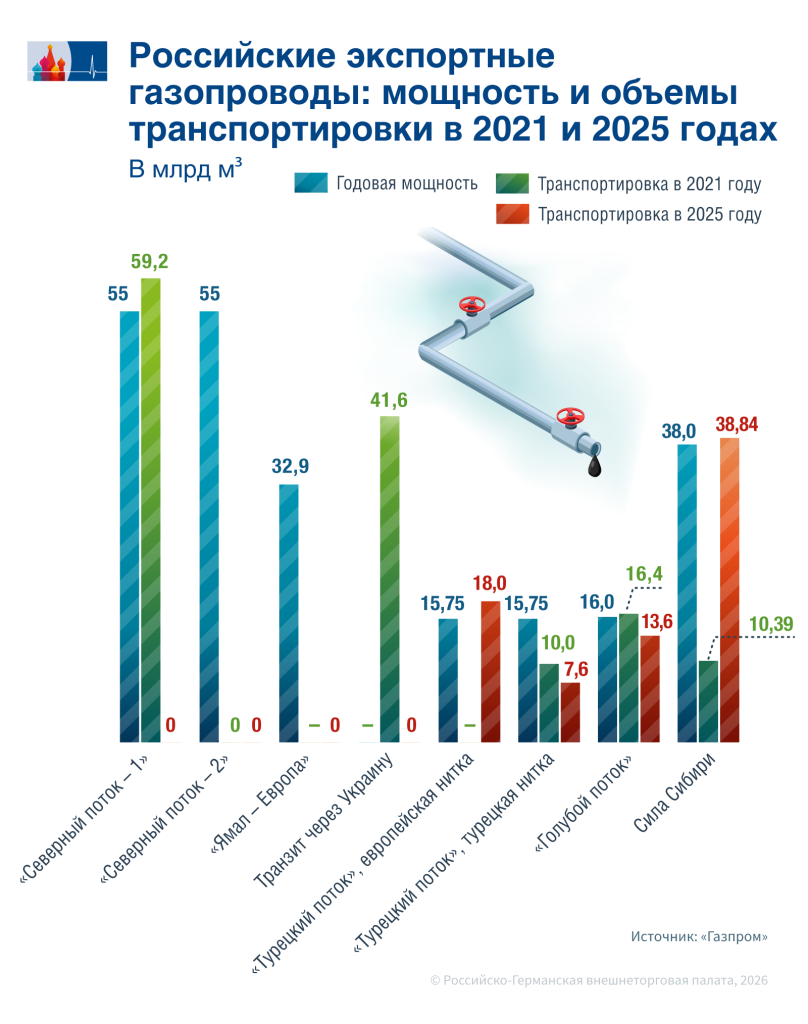
До 2022 года «Северный поток – 1» был важнейшим каналом поставок газа в Германию. По данным компании-оператора Nord Stream AG, в 2021 году по этому трубопроводу было прокачано 59,2 млрд куб. м. Это примерно половина от общего объема газа, необходимого Германии для покрытия своих потребностей в электроэнергии, пишет правовой портал LTO со ссылкой на материалы дела в отношении гражданина Украины, обвиняемого в организации подрыва трех ниток «Северных потоков». Судебный процесс против него проходит в Высшем земельном суде Гамбурга.
До начала текущего кризиса Германия закупала газ по гораздо более выгодным ценам. За 2015–2020 годы средняя стоимость импортируемого топлива на границе ФРГ составляла 4574 евро за 1 ТДж, свидетельствуют данные Федерального управления экономики и экспортного контроля (BAFA). Это эквивалентно 16,5 евро за 1 МВт·ч. С 2022 года предполагалось ввести в эксплуатацию второй магистральный трубопровод «Северный поток – 2» мощностью 55 млрд куб. м, но этого так и не произошло.
А летом 2022 года российский «Газпром» сократил объемы поставок и по «Северному потоку – 1». Если в мае Германия получила по нему 54 212 ГВт·ч газа, то в августе – всего 10 289 ГВт·ч, следует из посуточной статистики Федерального сетевого агентства ФРГ. С сентября поставки прекратились полностью, а 26 сентября 2022 года в результате подрывов «Северного потока – 1» и «Северного потока – 2» были повреждены три из четырех ниток газопроводов. В рабочем состоянии на сегодняшний день остается только вторая нитка «Северного потока – 2», пропускная способность которой составляет 27,5 млрд куб. м в год.
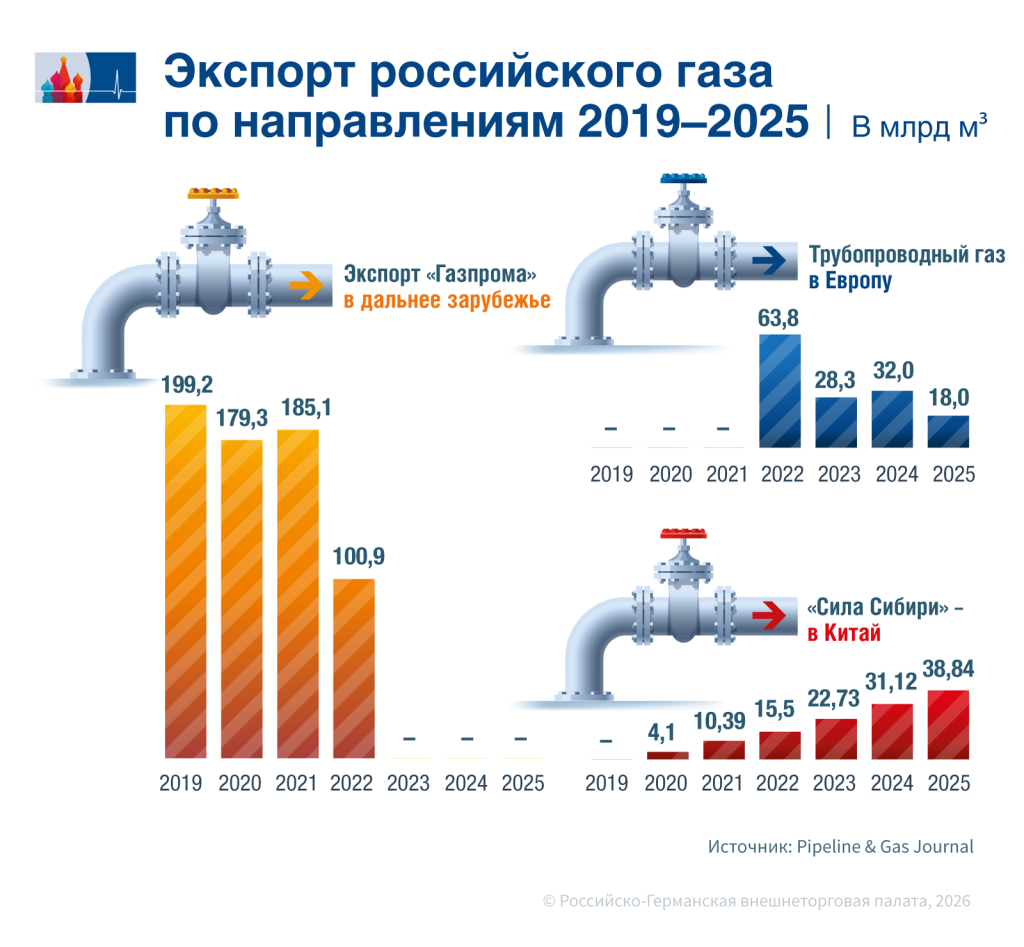
Главной заменой российских поставок для Европы стал СПГ. К 2025 году ввоз российского газа в Евросоюз по сравнению с 2021 годом сократился более чем вчетверо – с 150 до 36 млрд куб. м., тогда как поставки СПГ из США выросли с 18,9 до 75,6 млрд куб. м, следует из обзора Совета ЕС. Доля России в импорте трубопроводного газа в ЕС снизилась с 40% в 2021 году до 6% в 2025-м. С учетом СПГ на долю России в 2025 году пришлось лишь 12% всего импорта газа в ЕС. В то же время доля СПГ в европейском потреблении газа выросла с 20% до почти 45%, пишет Международное энергетическое агентство (МЭА). В результате на сегодняшний день цена на газ в Европе стала напрямую зависеть от ситуации на мировом рынке СПГ.
Потери после 2022 года
Если до 2022 года импортный газ обходился Германии в 16,5 евро за 1 МВт·ч, то в последующие годы его цена значительно выросла. В результате за период с января 2022 года по сентябрь 2026 года Германия переплатила за газ в общей сложности около 134 млрд евро – это около 1,6 тыс. евро на каждого жителя страны. Самым затратным стал 2022 год, когда дополнительные расходы составили 59 млрд евро. С 2023 по 2025 год страна ежегодно переплачивала за газ от 17,5 до 21,6 млрд евро, а за январь-сентябрь 2026 года переплата составила 17 млрд евро.
К таким выводам аналитики Российско-Германской внешнеторговой палаты пришли путем простых расчетов: объем потребления газа за каждый год они умножили на разницу между докризисной и текущей стоимостью импортного топлива. Данные об объемах потребления взяты из статистики Федерального сетевого агентства ФРГ. В 2022 году потребление составило 847,5 ТВт·ч, в 2023-м – 812 ТВт·ч, в 2024-м – 845 ТВт·ч, в 2025-м – 864 ТВт·ч, а в январе–сентябре 2026 года – 592,6 ТВт·ч. Данные о стоимости газа доступны на сайте Федерального статистического ведомства Германии. В 2022 году страна в среднем закупала голубое топливо по 86,1 евро за МВт·ч – это в пять с лишним раз дороже, чем было до кризиса. В 2023–2025 год цена снизилась до 37-43 евро за МВт·ч, а в январе–августе 2026 года подросла до 45,1 евро. В качестве «докризисной цены» ВТП использовала средний показатель за 2015–2020 годы. За вычетом инфляции (в соответствии с индексом потребительских цен Федерального статистического ведомства) в 2026 году докризисная цена составила бы 21,1 евро, а допрасходы составили бы 120 млрд евро.
Однако цифры немецкого статведомства охватывают только трубопроводный газ без учета СПГ, поэтому приводимая им цена импортного топлива может служить лишь приблизительным значением для всего рынка. Расчеты ВТП также не учитывают потери из-за производственных простоев и снижения уровня благосостояния. Надо отметить, что прекращение поставок российского газа – не единственная причина роста цен на топливо в Европе. На стоимость также повлияли нехватка газа, восстановление экономики после пандемии и конфликт вокруг Ирана. В 2022 году главными факторами подорожания стало уменьшение предложения газа на рынке и сокращение его запасов в хранилищах – на них, по оценкам Европейского центрального банка (ЕЦБ), в совокупности пришлось более двух третей роста цен.
Особенно сильно газ подорожал для промышленных потребителей. По данным европейского статистического ведомства Eurostat, в первом полугодии 2026 года промышленные предприятия, относящиеся к сегменту среднего бизнеса, платили по 6,82 евроцента за 1 кВт·ч без учета НДС. Это более чем вдвое превышает показатель первого полугодия 2021 года (3,19 евроцента).
Как перезапуск «Северного потока» может повлиять на цены
Российско-Германская внешнеторговая палата просчитала два возможных сценария развития событий на газовом рынке в случае возобновления поставок после достижения перемирия на Украине. За основу аналитики ВТП взяли цену газового фьючерса с поставкой в 2027 году, которая по данным BDEW на 11 ноября составила 71 евро за МВт·ч, а в конце октября достигала 81,1 евро. Это та цена, по которой участники рынка договорились купить или продать газ в следующем году. Она отражает ожидания рынка относительно уровня цен в 2027 году.
В первом сценарии газ вновь начинает поступать по уцелевшей нитке газопровода «Северный поток – 2», а максимальный объем поставок составляет 27,5 млрд куб. м в год. Однако эффект от поступления этих объемов ощутят на себе не только Германия и другие страны ЕС. Поскольку сейчас Евросоюз в закупках СПГ конкурирует с покупателями из Азии, приток в Европу дополнительных объемов топлива окажет влияние на рынок общим объемом 791 млрд куб. м. В случае запуска уцелевшей нитки «Северного потока – 2» объем газа на этом совокупном рынке увеличится примерно на 3,5%. Подробный расчет приводится в разделе «Как считала ВТП».
Поскольку промышленные потребители, тепловые и электростанции не могут быстро переключиться на другие источники энергии, цена на газ остается чувствительной к любым изменениям на стороне предложения. Согласно расчетам ВТП, увеличение объема предложения газа на 1% даст снижение его стоимости примерно на 5%. Таким образом, в случае реализации описываемого сценария цена на газ в Европе может опуститься на 16%, до 60 евро за МВт·ч. При сохранении потребления на уровне 2025 года Германия могла экономить около 9,5 млрд евро в год. А реальная экономия среднего домохозяйства с годовым объемом потреблением в 20 тыс. кВт·ч составила бы порядка 220 евро в год – при условии, что ресурсоснабжающие организации полностью переложат снижение цен на потребителей.
Второй сценарий предусматривает полное восстановление работоспособности обоих «Северных потоков» и их запуск с суммарной мощностью 110 млрд куб. м в год. Именно такой общий объем поставок закладывался при планировании «Северного потока – 2». Но для этого придется отремонтировать три поврежденные нитки газопроводов, что потребует немало времени. По оценке доцента Финансового университета при правительстве РФ Валерия Андрианова, такие работы могут занять до трех лет. Из расчетов ВТП следует, что в случае запуска всех четырех ниток стоимость газа в Европе снизилась бы на 48%, до 37 евро за МВт·ч. Германия при этом могла бы экономить до 29,1 млрд евро в год.
Впрочем, реальная экономия будет зависеть от исходной цены. Если кризис в Ормузском проливе завершится и рынок стабилизируется на уровне оптовых цен 2025 года – 36,4 евро за МВт·ч, то экономия будет меньше. В этом случае запуск второй нитки «Северного потока – 2» снизит газовые цены в Европе до 31 евро за МВт·ч, а Германия получит экономию в 4,9 млрд евро в год. При запуске всех четырех ниток цена опустится до 19 евро за МВт·ч, а ежегодная экономия Германии составит около 15 млрд евро.
Как считала ВТП
То, как дополнительные объемы газа могут отразиться на цене топлива, зависит в первую очередь от размера рынка, на который поступят эти объемы. Европа за последние годы перестала быть замкнутым газовым рынком. По данным европейского энергетического регулятора ACER, в 2025 году на морские поставки СПГ пришлась почти половина всего газового импорта ЕС – 146 из 311 млрд куб. м. За эти же объемы СПГ с Европой конкурируют потребители из Японии, Южной Кореи и Китая. Т.е. цена на газ в Европе формируется в условиях конкуренции с Азией.
Если российский газ начнет поступать по уцелевшей нитке «Северного потока – 2», то Европе будет требоваться меньше СПГ. В итоге те объемы топлива, которые предназначались для Европы, пойдут в Азию, снизив газовые цены на местных рынках. Другими словами, при увеличении предложения газа в Европе, эффект распределится по всем связанным с ней рынкам. В модели ВТП рынок состоит из двух блоков. Первый – это совокупный объем потребления ЕС, который в 2025 году составил 340 млрд куб. м. Сюда, в частности, входят трубопроводный газ из Норвегии, американский СПГ и собственная добыча. Второй блок – это СПГ, потребляемый странами, не входящими в ЕС. По данным ACER, в прошлом году общемировое потребление СПГ составило 597 млрд куб. м, из которых 146 млрд куб. м пришлось на ЕС, а 451 млрд куб. м – на остальные страны. Таким образом, первый (340 млрд куб. м) и второй блок (451 млрд куб. м) в совокупности образуют рынок общим объемом 791 млрд куб. м.
Вторая нитка «Северного потока – 2» способна прокачивать до 27,5 млрд куб. м газа в год. Делим этот объем на 791 млрд куб. м, получаем 3,48%, или – округленно – 3,5%. Именно на столько увеличится предложение газа на совокупном рынке в случае начала поставок. Если взять за основу только газовый рынок ЕС, то объем предложения на нем увеличится на 8,1%, а стоимость газа, согласно приводимому ниже расчету, снизится примерно на 32%. Однако в реальности эффект будет менее выраженным, поскольку такая оценка не учитывает механизм перераспределения поставок через танкеры. Для мирового газового рынка эффект вообще едва ли будет ощутим, поскольку европейский уровень цен практически не влияет на внутренние рынки таких стран, как США, Россия и Китай.
То, как сильно цена будет реагировать на изменение объемов предложения, зависит от такого показателя, как эластичность спроса по цене. Он отражает процентное изменение спроса в результате повышения или снижения цены на 1%. Приведем для наглядности такой пример: магазин ежедневно продает 100 бутылок Coca-Cola по цене 1 евро за штуку. Если цена напитка повысится на 10%, до 1,10 евро, то часть покупателей перейдет на Fanta или другую газировку, которые продаются в этом же магазине. Предположим, что в результате продажи Coca-Cola упадут на 10%, до 90 бутылок в день. Т.е. спрос на этот товар снизится ровно настолько же, насколько вырастет его цена. Значение эластичности спроса по цене в этом случае будет равно 1. Когда значение больше 1, то спрос эластичен. Если оно ниже 1, то спрос неэластичен. При неэластичном спросе покупатели продолжают покупать товар практически в прежних объемах и после его подорожания.
У газа нет таких доступных альтернатив, какие есть у Coca-Cola. Газовое отопление невозможно за одну ночь заменить на негазовое, а химический завод в одночасье перевести с газа на электричество. Поэтому в модели ВТП показатель эластичности спроса на газ составляет всего 0,2. То есть рост газовых цен на каждые 10% будет снижать спрос на 2%. Это значение отражает общую реакцию потребителей и поставщиков на изменение цены. Чтобы рассчитать эффект возможного перезапуска «Северного потока» требуется обратная постановка вопроса: на сколько должна снизиться цена, чтобы спрос на газовом рынке вырос на 1%? Делим 1 на 0,2, получаем 5, т.е. ответ – на 5%. Иначе говоря, изменение объема предложения на 1% приведет к изменению цены примерно на 5%. Применительно ко второй нитке «Северного потока – 2» при грубом подсчете нужно 3,5 умножить на 5, получаем 17,5%. При более точном подсчете произведение составит менее 16%, поскольку эта формула верна лишь для небольших изменений. В итоге получаем снижение цены на газ с 71 до 60 евро за МВт·ч.
Краткосрочная эластичность спроса на природный газ сейчас составляет 0,22–0,24, на электроэнергию – 0,21–0,23, на бензин – 0,23–0,25, подсчитала группа экономистов под руководством Ксавье Лабандейры из Университета Виго (Испания). Результат, полученный аналитиками ВТП (0,2), находится чуть ниже этих краткосрочных значений. Чем выше показатель, тем слабее ценовый эффект, поэтому далее мы также использовали значение 0,3.
ВТП высчитывала эластичность спроса по цене для газа на основе данных за 2022 год, по итогам которого объем поставок российского трубопроводного газа в Европу, по оценкам Оксфордского института энергетических исследований (Oxford Institute for Energy Studies), сократился со 142 до 64 млрд куб. м, а медианная биржевая цена газа, по данным Всемирного банка, увеличилась с 47 до 132 евро за МВт·ч. При этом средняя цена импортного газа была ниже – 86,1 евро, поскольку часть поставок осуществлялась в рамках долгосрочных контрактов на прежних условиях.
Впрочем, такой рост газовых цен в ЕС стал следствием не одного только прекращения российских поставок. В 2022 году Европа в спешном порядке закупала топливо, чтобы успеть заполнить им подземные хранилища до наступления зимы. Согласно исследованию Европейского центрального банка (ЕЦБ), рост цен более чем на две трети был обеспечен резким уменьшением предложения газа на рынке и сокращением запасов хранилищ. На этом основании аналитики ВТП делают осторожный вывод, что прекращение поставок российского газа обеспечило не более половины от общего подорожания топлива. Согласно их расчетам, уменьшение объема предложения на газовом рынке на 10% могло привести к росту цен примерно на 68%. Это соответствует показателю эластичности спроса 0,2, т.е. при каждом изменении объема на 1% цена менялась бы примерно на 5%.
Если предположить, что на долю прекращения поставок российского газа пришлась лишь треть роста цен, то реакция рынка на возможный запуск второй нитки «Северного потока – 2» будет менее выраженной и снизит цены в Европе примерно до 63 евро за МВт·ч. Если же исходить из того, что отсутствие российского газа обеспечило две трети роста цен, то при запуске второй нитки цена опустится до 57 евро. В итоге экономия для Германии составит от 6,5 до 12,4 млрд евро в год. А при пуске в эксплуатацию всех четырех ниток страна сэкономит от 21,4 до 35,4 млрд евро.
Однако такая экономия будет относиться лишь к оптовым ценам: конечные потребители ощутят ее с временным лагом, а конечный эффект будет зависеть от условий их договоров. К тому же неясно, какой объем газа Россия в реальности сможет поставлять по уцелевшей нитке, поскольку часть российского экспорта уже перенаправлена в Азию.
Оценки экономистов НИИ и банковских аналитиков
Эксперты авторитетных экономическими НИИ Европы в ходе аналогичных расчетов получили цифры, сопоставимые с выводами Российско-Германской ВТП. Так, по данным Института немецкой экономики (IW) в Кёльне, в 2022 году расходы Германии на импорт таких ресурсов, как руда, нефть, природный газ и уголь, по сравнению с предыдущим годом выросли «почти на 65 млрд евро». Совокупные потери Германии за счет дополнительных расходов на закупку импортного газа за период 2021–2023 гг. могут достичь «порядка 100 млрд евро», говорилось в совместном прогнозе пяти ведущих экономических научно-исследовательских учреждений Германии, опубликованном осенью 2022 года. Среди них – Мюнхенский институт экономических исследований (Ifo) и Немецкий институт экономических исследований (DIW). Для всей экономики в целом издержки были выше. Кильский институт мировой экономики (IfW) в декабре 2022 года писал, что «только за 2022–2023 гг.» объем ВВП Германии может оказаться на 180 млрд евро ниже прогноза IfW, опубликованного годом ранее. В феврале текущего года Кёльнский IW оценил потери ВВП Германии за период с 2020-го по 2025 год по сравнению с допандемийным трендом в 940 млрд евро. Однако аналитики IW не связывают эти потери с какой-то конкретной причиной, включая рост цен на газ.
Большинство международных оценок относительно потенциального влияния перезапуска «Северного потока» на газовые цены в Европе были сделаны еще весной 2025 года, когда состоялись первые мирные переговоры под эгидой США. Американский инвестиционный банк Goldman Sachs в феврале 2025 года прогнозировал, что в случае достижения мирных договоренностей между Россией и Украиной падение цен на газ в Европе может составить до 50%. Оценка Goldman Sachs приводилась на портале Quantum Commodity Intelligence. В марте 2025 года нидерландский банк ABN AMRO предрекал снижение газовых цен во втором квартале «как минимум на 15%» по сравнению с прогнозным уровнем в 33 евро. Это сопоставимо с расчетами ВТП по второй нитке «Северного потока – 2».
Нидерландский банк ING в марте 2025 года выпустил прогноз, предполагавший в случае достижения мира дополнительные поставки в Европу российского газа в объеме до 82 млрд куб. м, в том числе 73 млрд куб. м – через газотранспортную систему Украины и по газопроводу «Ямал — Европа» и еще 9 млрд куб. м – в виде СПГ. Однако сценарий ING не учитывал возможность перезапуска «Северного потока». В нем говорилось, что газ может подешеветь примерно до 18 евро за МВт·ч. Это почти на 60% ниже изначального прогноза ING (около 45 евро за МВт·ч). Оценка ВТП более консервативна и предполагает, что поступление аналогичного объема газа собьет цену на 40%.
Австрийский эксперт по энергетическим рынкам Йоханнес Бениньи прогнозирует еще более радикальное снижение газовых цен в случае возобновления российских поставок. Если бы поставки возобновились в объемах, максимально возможных на сегодняшний день с технической точки зрения, то цена на топливо в Европе снизилась бы «с нынешних 100 до 30 евро за 1 МВт·ч», заявил он в начале ноября немецкому изданию Die Welt. Такая оценка учитывает возможное возобновление газового транзита через территорию Украину, поставки по трубопроводу «Ямал – Европа» через Польшу и запуск уцелевшей нитки «Северного потока». А если одновременно с этим возобновились бы еще и поставки СПГ из Катара, заблокированные из-за ближневосточного конфликта, то газ в Европе, по расчетам Бениньи, подешевел бы до менее чем 20 евро за 1 МВт·ч. 30 евро за МВт·ч это примерно 300 евро за 1 тыс. куб. м. Именно по такой цене или даже дешевле Европа закупала российский газ в период с 2012 по 2021 годы.
Экономисты Чи Конг Чёнг и Джеймс Хендерсон в опубликованном в 2024 году исследовании пришли к выводу, что российский газ будет обладать заметным ценовым преимуществом лишь до 2026 года. Согласно их тогдашним расчетам, дефицит предложения на мировом рынке будет сохраняться до 2026 года, после чего увеличение объемов СПГ и переход Европы на альтернативные источники энергии сделают российский газ «экономически несущественным». Впрочем, сейчас уже очевидно, что дефицит на рынке продлится несколько дольше. Как отмечалось в июльском докладе Международного энергетического агентства (МЭА), из-за кризиса в Ормузском проливе поступление в Европу дополнительных объемов СПГ откладывается.
Что мешает перезапуску «Северного потока»
18-й пакет санкций ЕС, принятый в июле 2025 года, запрещает любые операции, связанные с «Северным потоком – 1» и «Северным потоком – 2», начиная с проведения восстановительных работ и заканчивая эксплуатацией трубопроводов. А регламентом Совета ЕС №2026/261 от января 2026 года предусмотрено поэтапное прекращение импорта российского природного газа. Запрет в отношении долгосрочных контрактов на ввоз трубопроводного газа вступит в силу осенью 2027 года. 28 октября официальный представитель Еврокомиссии (ЕК) Паула Пиньо заявила, что Россия использовала энергоресурсы в качестве оружия. «Мы заплатили за это определенную цену и поэтому не забываем об этом», – приводит её слова Berliner Zeitung.
На этом фоне правительство Германии 19 октября заявило, что «вопрос о вводе в эксплуатацию ‚Северного потока – 2’ на повестке не стоит». Процесс сертификации «Северного потока – 2» был остановлен еще в феврале 2022 года тогдашним правительством Германии, сформированным коалицией СДПГ, Зелёных и СвДП. Без сертификации со стороны Федерального сетевого агентства ФРГ запустить в эксплуатацию непострадавшую нитку газопровода не получится, даже если технически это можно было бы осуществить в течение нескольких недель, как, в частности, считает доцент Финансового университета при правительстве РФ Валерий Андрианов.
Заблокированными остаются и другие маршруты поставок. Так, «Газпром» больше не может использовать для транспортировки газа в Европу польский участок газопровода «Ямал – Европа», пропускная способность которого составляет 33 млрд куб. м. Возобновление транзита через территорию Украины потребовало бы достижения договоренностей с Киевом и заключения новых контрактов с европейскими потребителями. Нельзя забывать и о том, что европейские компании предъявили «Газпрому» требования о возмещении ущерба на общую сумму в несколько десятков миллиардов евро. Одна лишь немецкая Uniper добилась решения арбитража о взыскании более 13 млрд евро. В случае возобновления поставок у истцов появится доступ к европейской выручке «Газпрома».
ℹ️ Что почитать
- Sefe вместо «Газпрома»: Германия продолжает закупать российский СПГ
- Последствия ормузского кризиса для России и Германии: ожидания и реальность
- В Германии оценили выгоды России от нефтяного золотого дождя


