


Россия еще в 2022 году объявила о намерении добиться технологического суверенитета в сфере здравоохранения, однако импортозамещение медицинской техники продвигается с трудом. С 2022 по 2025 год доля российского оборудования на рынке медтехники выросла лишь с 19% до 21%, следует из отраслевого отчета маркетинговой группы «Текарт». В то же время аналитики компании «РТ-Медицинские технологии» (входит в госкорпорацию «Ростех») оценивают долю отечественной продукции на рынке медизделий в 32%, а правительство к 2030 году намерено довести показатель до 40%.
Достичь такой цели в нынешних непростых условиях рынка будет нелегко. И хотя медтехника, за исключением некоторых товаров двойного назначения, под антироссийские санкции не попала, введенные ограничения привели к изменению логистических маршрутов, увеличению сроков доставки и удорожанию импорта в целом.
В 2025 году импорт обеспечивал около 79% потребностей российского рынка медоборудования, пишут аналитики «Текарт». Наиболее высокая импортозависимость, по их данным, наблюдается в сфере высокотехнологичного медицинского и диагностического оборудования, включая аппараты для компьютерной (КТ) и магнитно-резонансной томографии (МРТ). По оценке ассоциации международных производителей IMEDA, в сегменте КТ, МРТ и другой высокотехнологичной медтехники доля импорта достигает 80%. Эксперты также отмечают высокую зависимость от импортной компонентной базы (микросхемы, датчики, оптика, специализированные материалы).
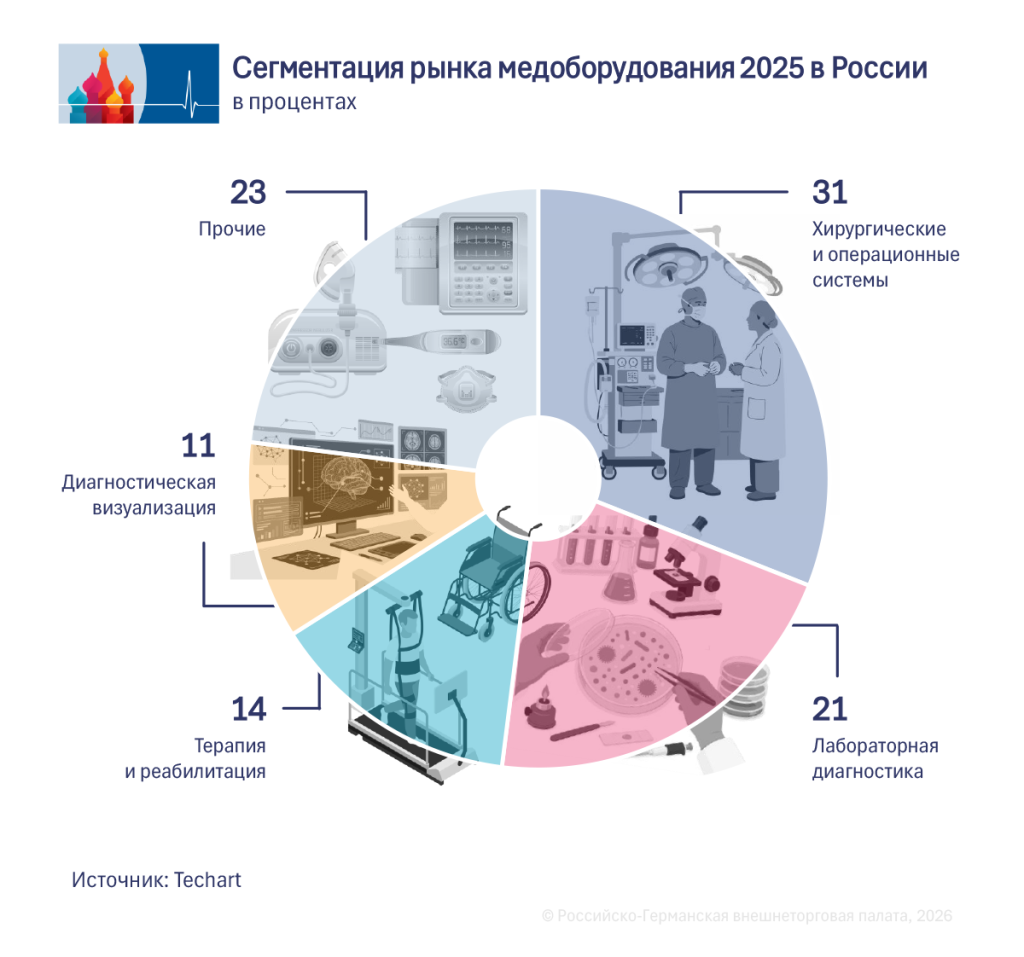
По данным «Текарт», доля импортного оборудования для оснащения операционных блоков превышает 80%. Российские производители представлены преимущественно в сегментах перевязочных материалов, медицинских мониторов, аспирационно-ирригационных помп и хирургических светильников. В сегменте лабораторной диагностики импортозависимость заметно ниже – 50%. Наиболее активно отечественные производители наращивают долю в таких сегментах, как расходные материалы, лабораторная техника и базовое диагностическое оборудование (стетоскопы, тонометры, пульсометры и т. п.). Однако сложное лабораторное оборудование по-прежнему поступает в Россию из-за рубежа.
Операционное оборудование – ключевой сегмент
По итогам 2025 года объем российского рынка медицинских изделий увеличился на 3% и достиг 876,6 млрд рублей. Среднегодовой темп роста за последние пять лет составил 5%. Ключевыми драйверами рынка были проекты по модернизации и переоснащению медицинских учреждений, рост спроса на диагностическое и лабораторное оборудование, а также активное развитие цифровых медицинских технологий. На государственные медицинские организации в прошлом году пришлось 68% закупок медицинского оборудования, а доля коммерческих клиник составила 32%.
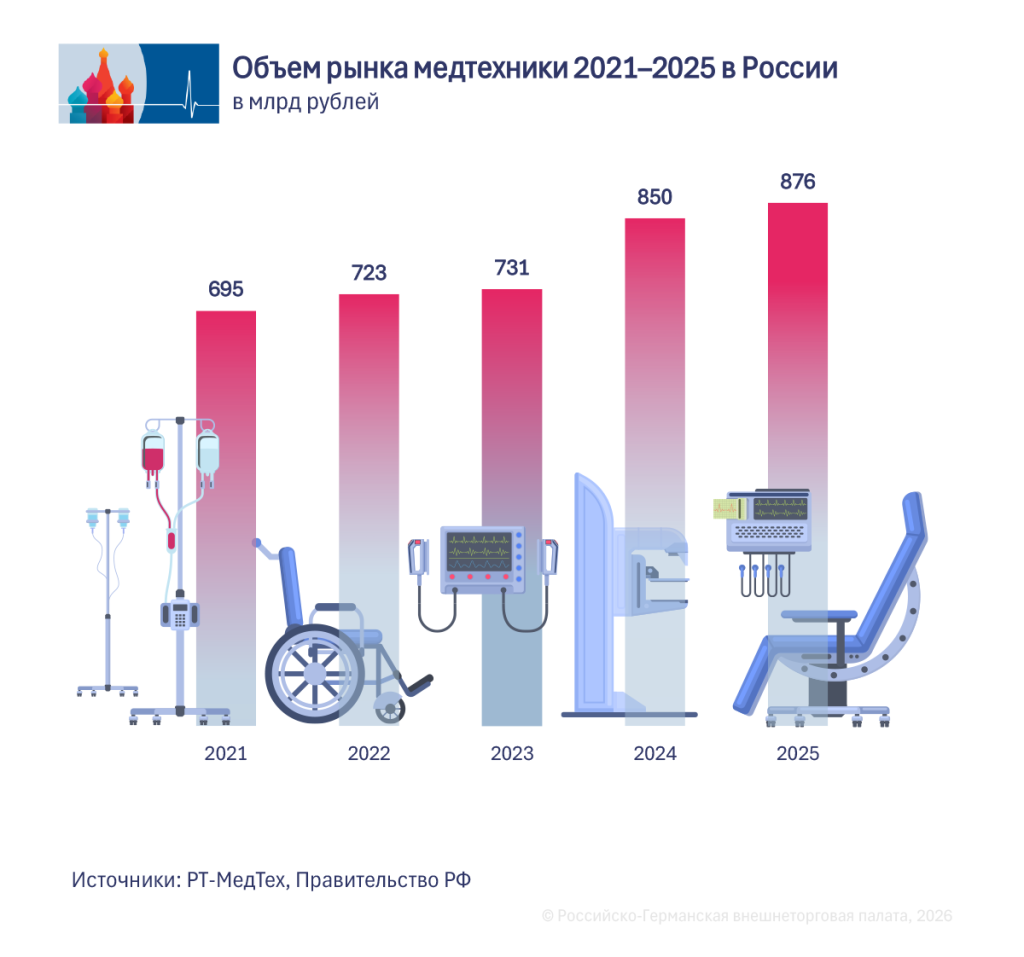
По оценке «Текарт», объем рынка в 2025 году составил 866 млрд рублей. Крупнейший сегмент рынка с долей 31% формируют хирургические и операционные системы, объем продаж которых составил 268,4 млрд рублей. Объем сегмента оборудования и расходников для лабораторной диагностики составил 181,8 млрд рублей (21%), еще 121 млрд рублей пришлось на сегмент реабилитации (14%), а 95 млрд рублей – на сегмент диагностического и визуализирующего оборудования (11%). Объем реализации прочих видов медтехники составил 199 млрд рублей (23% рынка).
Российский рынок медицинских технологий помимо собственно медицинской техники также включает такие сегменты, как изделия для in vitro диагностики и цифровое здравоохранение. Речь о продуктах, предназначенных для профилактики заболеваний и повышения качества жизни (медицинский софт, ИТ-решения для здравоохранения, мобильные приложения для здоровья, телемедицина).
Крупнейшие отечественные производители
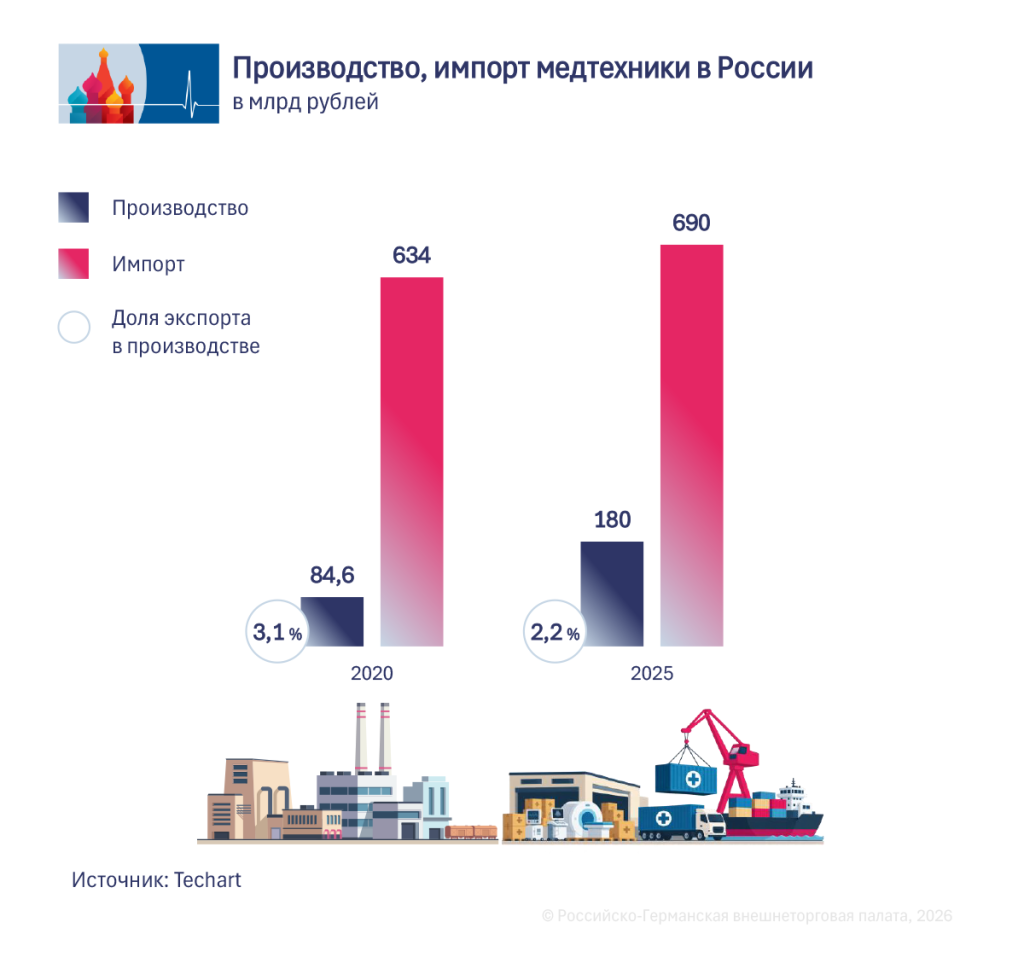
По данным Минпромторга России, в 2023 году в стране насчитывалось около 3 тыс. предприятий, занятых в сфере медицинской техники. В 2025 году на долю отечественных производителей пришлось лишь 180 млрд рублей от общего объема российского рынка медтехники (866 млрд рублей). Тем не менее по сравнению с предыдущим годом продажи отечественной техники выросли на 53,5%.
В числе крупнейших отечественных игроков – «Уральский приборостроительный завод» (УПЗ), входящий в состав концерна «Радиоэлектронные технологии» (АО «КРЭТ»). Предприятие производит наркозно-дыхательную аппаратуру, аппараты искусственной вентиляции легких (ИВЛ), а также реанимационное и анестезиологическое оборудование. В прошлом году выручка УПЗ составила 2,21 млрд рублей. Почти столько же (2,20 млрд рублей) выручил основанный в 1930 году ижевский концерн «Аксион», который специализируется на производстве рентгеновского и иного диагностического оборудования. Еще 1,8 млрд рублей заработала уральская компания «Тритон-Электроникс» (аппараты ИВЛ, мониторы пациента).
Компания Dixion из западногерманского Дюссельдорфа, которая поставляет медицинское оборудование по всему миру, также занимает заметные позиции в России и странах СНГ. По итогам прошлого года ее выручка на российском рынке составила 665,9 млн рублей.
В сегменте оборудования для лабораторной диагностики безусловным лидером является новосибирский производитель «Вектор-Бест», чья выручка за прошлый год составила 8,5 млрд рублей. Компания выпускает реагенты и технику для различных видов лабораторных исследований. Одним из ведущих игроков рынка молекулярной диагностики и генетических исследований является московская компания «ДНК-Технология» (выручка за прошлый год – 5,5 млрд рублей). Крупнейшими производителями визуализирующего оборудования по итогам прошлого года стали МТЛ (выручка – 6,1 млрд рублей), Амико (3,25 млрд рублей) и «Электрон» (3,19 млрд рублей).
Семь из десяти брендов – иностранные
В прошлом году в Россию завезли импортной медтехники на 690 млрд рублей. По сравнению с 2024 годом показатель вырос на 8%. Государственные заказчики по 44-ФЗ за прошлый год потратили на закупки медицинского оборудования 129,2 млрд рублей, следует из подсчетов аналитической компании «АналитикаМед». И хотя эта статистика отражает лишь часть общего объема закупленного оборудования, она свидетельствует о высоком уровне спроса на зарубежную медтехнику. Семь из десяти крупнейших поставщиков, представленных в списке, – иностранные.
В перечень, в частности, вошли китайская компания Mindray, поставившая лабораторные анализаторы, мониторы пациента и анестезиологическое оборудование на 3,5 млрд рублей, нидерландская Philips (рентгеновское оборудование, 3,3 млрд рублей), американская GE HealthCare (ультразвуковая и рентгенотехника, 2,6 млрд рублей), швейцарская Roche Diabetes (лабораторное оборудование, 2,5 млрд рублей), японская Olympus Medical Systems (эндоскопическое оборудование, 1,9 млрд рублей), британская SLE Limited (реанимационное оборудование, 1,5 млрд рублей) и немецкая Karl Storz (эндоскопические и лапароскопические системы, 1,4 млрд рублей).
Немецкая техника по-прежнему востребована
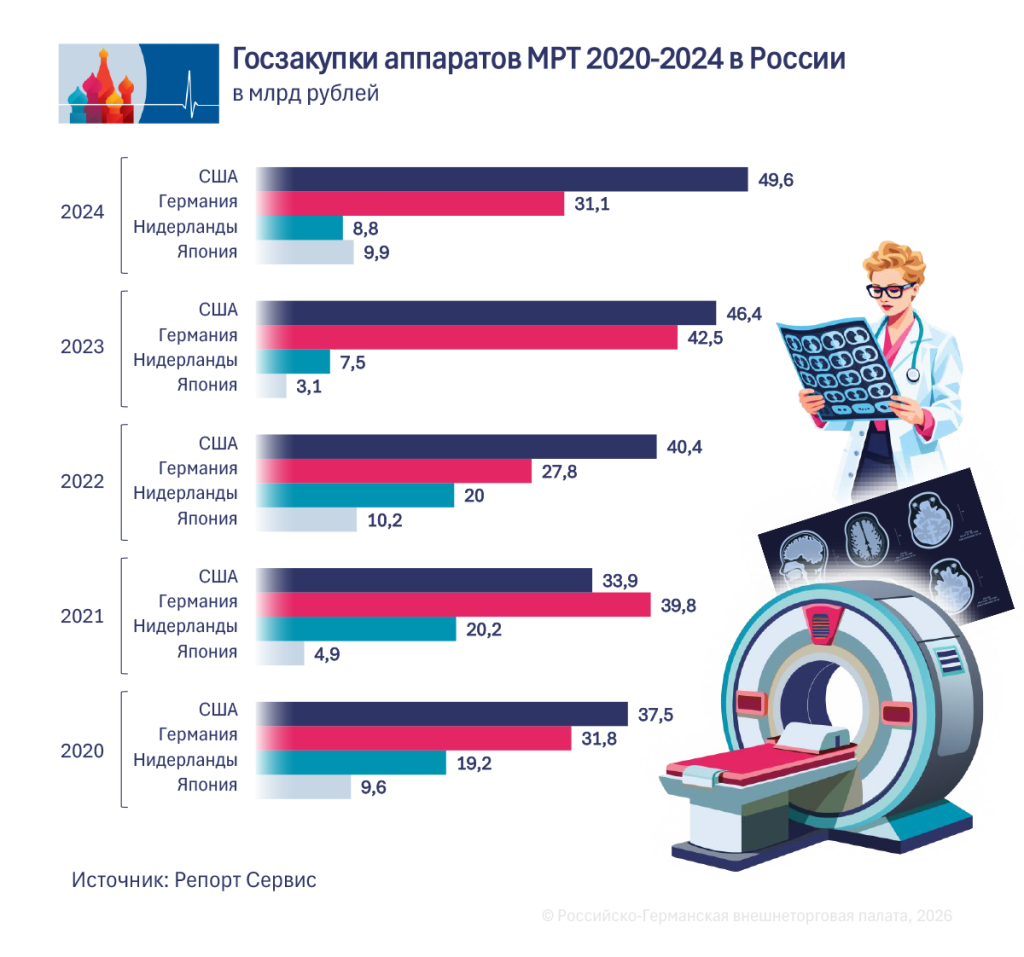
Специалисты аналитической компании «Репорт Сервис» проанализировали импорт в Россию высокотехнологичного оборудования для компьютерной томографии (КТ), магнитно-резонансной томографии (МРТ) и ультразвуковых исследований за период с 2018 по 2024 год и составили рейтинг крупнейших зарубежных поставщиков.
Лидером по поставкам аппаратов КТ и МРТ за указанный период были США, которые в среднем экспортировали в Россию компьютерных томографов на 32,4 млрд рублей в год, а аппаратов МРТ – на 36 млрд рублей. Рекордным стал 2024 год, когда Россия закупила в США аппаратов КТ на 41,9 млрд рублей и аппаратов МРТ на 49,6 млрд рублей. Второе место заняла Германия. С 2018 по 2024 год среднегодовой объем поставок немецких аппаратов КТ и МРТ составил 20,37 млрд и 34,26 млрд рублей соответственно. На третьей строчке оказались Нидерланды, поставившие указанного оборудования на 16,94 млрд и 20,06 млрд рублей соответственно.
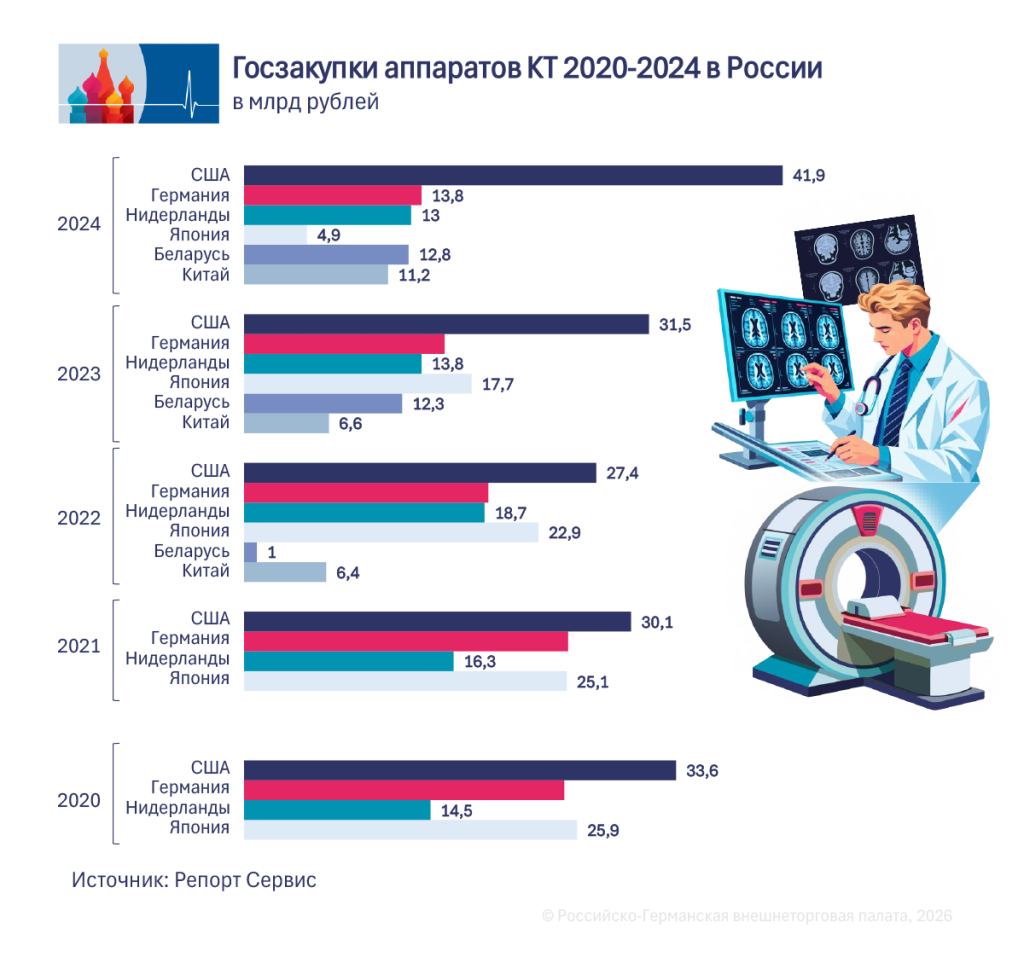
Наибольшую долю в сегменте КТ занимают аппараты американской General Electric (GE). В 2024 году на них пришлось 42%. На аппараты немецкой Siemens Healthineers пришлось 13,8%, а на технику нидерландской Philips – 13%. Еще 4,9% было у японских Canon и Hitachi. А китайские производители Shenzhen Anke High-tech, Neusoft Medical и MinFound Medical Systems совокупно заняли 11,2%.
В сегменте аппаратов УЗИ лидерство также удерживали США: за период с 2018 по 2024 год среднегодовой объем американских поставок такого оборудования составил 28,4 млрд рублей. В первую тройку также вошли Южная Корея (14,60 млрд рублей) и Китай (14,56 млрд). Примечательно, что в последние годы Россия стала закупать медтехнику в странах, которые ранее не играли значимой роли на российском рынке, в первую очередь – в КНР и Беларуси (аппараты КТ). По оценкам аналитиков компании «Деловой профиль», доля китайского оборудования в общем импорте медтехники в 2024 году составила 30%, а главными поставщиками из Поднебесной были Mindray, SonoScape и Zoncare.
Высокий спрос на протезы
Наиболее высокий уровень локализации (74%) аналитики «РТ-Медтех» фиксируют в сегменте «реабилитация и восстановительная медицина», включающем физиотерапевтическое оборудование, реабилитационные и тренировочные комплексы, протезы, ортезы, роллаторы и инвалидные коляски. В 2025 году объем производства средств реабилитации в России составил 60,9 млрд рублей. К 2030 году государство планирует довести этот показатель до 105,56 млрд рублей. В результате доля отечественной реабилитационной продукции на внутреннем рынке должна вырасти с нынешних 52% до 64%.
Российский рынок технических средств реабилитации в 2025 году составил 145,4 млрд рублей, а к 2030 году может вырасти до 506 млрд рублей, оценили в аудиторско-консалтинговой компании «Технологии доверия» («ТеДо»). Крупнейшим российским производителем сегмента является «Московское протезно-ортопедическое предприятие», которое помимо протезов и ортезов выпускает ортопедическую продукцию для животных. Выручка предприятия за прошлый год составила 14,8 млрд рублей. Следующий крупный игрок – московская компания «ЦИТО», которая входит в «Ростех» и занимается производством эндопротезов, имплантатов и изделий для накостного остеосинтеза. Ее выручка за прошлый год составила 4,5 млрд рублей. На третьем месте «ЕЛАМЕД» из Рязанской области (4 млрд рублей), выпускающий в том числе физиотерапевтические аппараты.
В «ТеДо» подсчитали, что в прошлом году российские потребители получили 13,7 млн реабилитационных изделий. Это на 1 млн больше, чем годом ранее. Самая крупная доля у протезов нижних конечностей (30%), на втором месте ортезы и другие ортопедические изделия (21%), на третьем – инвалидные кресла-коляски (12%).
Однако для полного удовлетворения спроса российскому рынку, по оценке экспертов, уже сейчас ежегодно необходимо 36 млн таких изделий, а к 2030 году годовая потребность увеличится до 42 млн единиц. Это произойдет не только за счет новых пациентов, но и потому, что одному и тому же человеку могут потребоваться сразу несколько протезов под разные ситуации, например для бега или плавания, поясняют эксперты. Кроме того, нужно будет менять изношенные изделия.
По данным Минтруда РФ, порядка 1,5 млн граждан с инвалидностью каждый год обеспечиваются техническими средствами реабилитации за счет федерального бюджета, из них более 200 тыс. человек имеют протезы конечностей. А по информации «Ростеха», в России порядка 500 тыс. ампутантов. «На долю ампутаций, связанных с заболеваниями сосудов, приходится около 60–70%», – отмечают в госкорпорации. Средний возраст таких пациентов – более 60 лет. «Доля молодых людей, нуждающихся в протезах, до 2022 года составляла порядка 8%, сейчас доходит до 15–20%. В основном это участники СВО, получившие ранения», – добавляют в Ростехе.
ℹ️ Что почитать
- Здравоохранение в РФ: рост платной медицины и новый имидж поликлиник
- Палец в рот не клади: почему в России активно дорожает стоматология


